Собственник открывает отчет о прибылях и убытках и видит хорошую цифру: за месяц компания заработала несколько миллионов. В тот же день бухгалтерия не может закрыть платеж поставщику, потому что на расчетном счете почти пусто. Оба факта верны одновременно, и путаница между ними: самое частое финансовое заблуждение собственников: прибыль по документам и деньги на счете это две разные картины, которые бухгалтерский учет сводить не обязан, а управленческий как раз для этого и нужен.
Управленческий учет отвечает не на вопрос "что сдать в налоговую", а на вопрос "что делать дальше". Разберем, что это такое, зачем он нужен бизнесу, чем принципиально отличается от бухгалтерского учета, какие у него есть виды и методы, что именно он учитывает, какие отчеты в него входят и как внедрить его в компании с нуля, если сейчас решения принимаются на глаз.
Статья построена как справочник: сначала понятия и разница с бухучетом, дальше виды и методы, потом практическая часть: объекты учета, отчеты, пошаговое внедрение, типичные ошибки и автоматизация. Можно читать целиком или сразу перейти к нужному разделу.
Тема кажется сугубо финансовой, но по факту она про управление в широком смысле: кто, на основе каких цифр и как быстро принимает решение о цене, найме, закупке или закрытии направления. Компания без управленческого учета не обязательно работает плохо: просто решения в ней принимаются с задержкой и на менее точных данных, а цена такой задержки растет вместе с масштабом бизнеса.
Часто с темой путают сразу несколько соседних понятий: финансовый анализ, бюджетирование, отчетность для инвесторов, оперативный учет продаж. Все это либо часть управленческого учета, либо смежная с ним дисциплина, и в статье будет видно, где проходят эти границы: начиная с самого базового вопроса, что вообще считать управленческим учетом, а что нет.
Что такое управленческий учет
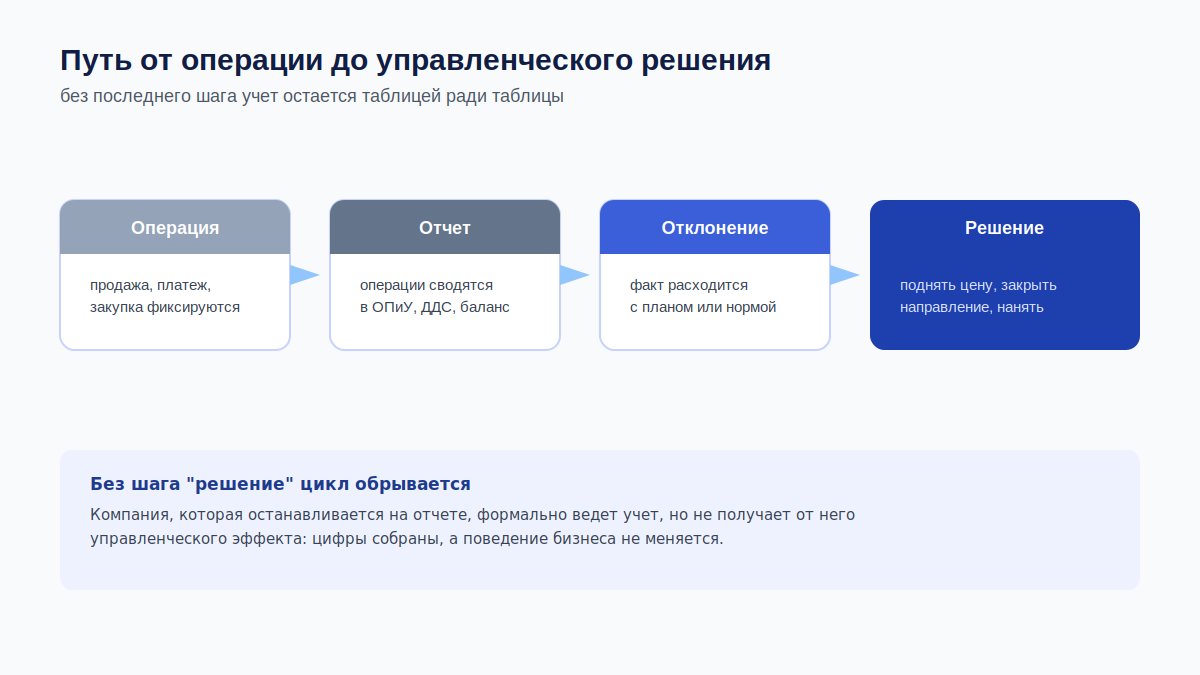
По общепринятому определению, управленческий учет — это упорядоченная система выявления, измерения, сбора, обобщения и подготовки информации, важной для принятия решений управленческим звеном компании. Определение звучит академично, но суть проще: это не система сбора данных ради самих данных, а система, которая готовит цифры под конкретное решение: поднять цену, закрыть направление, нанять сотрудника или сократить расходы. Если после отчета не появляется решение, это не управленческий учет, а просто таблица.
Это разграничение стоит держать в голове с самого начала, потому что именно оно объясняет, почему у двух компаний одинакового размера управленческий учет может выглядеть совершенно по-разному: одна считает десять показателей и принимает по ним решения каждую неделю, другая формально ведет пятьдесят таблиц, которые никто не открывает после закрытия месяца. Форма отчета вторична, первична сама привычка смотреть в цифры перед тем, как принять решение, а не после.
Схожим образом определяет управленческий учет и профессор Колин Друри, автор одного из базовых западных учебников по теме: по его формулировке, это предоставление информации людям внутри самой организации, которые принимают на ее основе более обоснованные решения. Ключевое слово здесь "внутри": в отличие от бухгалтерского и налогового учета, управленческий учет ведется не для государства и не для контролирующих органов, а исключительно для тех, кто управляет бизнесом.
Отсюда и практическое следствие, которое часто упускают из виду: решение о ведении управленческого учета, его форме и глубине принимает исключительно руководство организации, и его никак не проверяют контролирующие органы: в отличие от бухгалтерской и налоговой отчетности, которую регулярно проверяют и штрафуют за нарушения. Это не привилегия для расслабленности, а обратная сторона свободы: раз никто не заставляет вести учет правильно, дисциплина держится только на понимании собственника, зачем он вообще нужен.
Институт профессиональных бухгалтеров России приводит на своем портале и более развернутое определение от классиков дисциплины, Хорнгрена и Фостера: управленческий учет как идентификация, измерение, сбор, систематизация, анализ, интерпретация и передача информации, необходимой руководству для управления. Формулировки разных авторов отличаются деталями, но сходятся в одном: это учет для тех, кто решает, а не для тех, кто контролирует.
Термин "management accounting" как самостоятельное понятие сложился на Западе в конце 1940-х годов, а в 1950 году Англо-американский совет по производительности дал одно из первых формальных определений. Мировая практика вообще разделила финансовый и управленческий учет на два самостоятельных направления еще в начале XX века: с ростом промышленных компаний собственникам стало недостаточно годового баланса, чтобы управлять производством день за днем.
В России понятие распространилось заметно позже: по мере перехода к рыночной экономике, когда решения о ценах, ассортименте и инвестициях стали приниматься самими компаниями, а не диктоваться сверху плановой системой, где эти вопросы решались централизованно. Это объясняет и практический эффект, заметный до сих пор: методология управленческого учета в стране моложе бухгалтерской и не унифицирована так жестко, как требования к бухучету.
По оценке 2015 года, зафиксированной в профильном издании Института профессиональных бухгалтеров России, на тот момент большинство российских предприятий либо вообще не вели управленческий учет, либо развивали его очень слабо: именно из-за отсутствия единой методологической базы в стране, в отличие от жестко регламентированного бухгалтерского учета. С тех пор ситуация заметно изменилась вместе с ростом рынка специализированных сервисов и консалтинга, но сама причина разрыва, молодость методологии, а не сложность темы, остается актуальной и сегодня.
Цель и задачи управленческого учета
Главное отличие целей заметно уже в определениях выше: бухгалтерский учет фиксирует и обрабатывает уже свершившиеся факты хозяйственной деятельности, чтобы обеспечить финансовый контроль перед государством. Управленческий учет, наоборот, направлен на оперативный анализ данных ради дальнейшего планирования: компания настраивает его под себя, чтобы собственник и менеджеры понимали, на чем бизнес зарабатывает, где теряет деньги и что будет с результатом, если изменить цену или объем продаж.
Из этой цели вырастают четыре практические задачи. Первая: контроль и оптимизация себестоимости. Это мониторинг затрат на производство или закупку конкретного продукта, распределение косвенных расходов, чтобы видеть реальную, а не усредненную стоимость каждой позиции. Без этой задачи компания в принципе не может ответить на вопрос, приносит ли конкретный товар или услуга деньги после вычета всех, а не только самых очевидных расходов.
Вторая: оценка рентабельности отдельных направлений, заказов или продуктов: без такого разреза общая прибыль компании легко маскирует то, что одно направление зарабатывает, а другое годами "съедает" эту прибыль, оставаясь в тени за счет более сильных соседей по отчету. Именно эта задача чаще всего дает основание для решений уровня "закрыть" или "масштабировать", о которых пойдет речь в следующем разделе.
Третья задача: планирование и контроль бюджета доходов и расходов по центрам финансовой ответственности, включая контроль дебиторской задолженности и движения денег для предотвращения кассовых разрывов. Здесь управленческий учет выполняет функцию раннего предупреждения: разрыв между планом и фактом виден задолго до того, как он превращается в реальную нехватку денег на счете.
Четвертая: выявление узких мест бизнеса. Система показывает, куда направить усилия, будь то завышенные закупочные цены, низкая оборачиваемость запасов или неэффективное направление, прежде чем эти проблемы станут заметны по итоговой прибыли. Узкое место в этом смысле: не обязательно самая крупная статья расходов, а та, что растет быстрее остальных или не окупается вовсе, и увидеть это можно только при регулярном сравнении показателей между собой, а не разово.
Практически эти задачи реализуются через четыре функции. Планирование: прогноз показателей на основе текущих данных и анализа прошлых периодов, бюджетирование по центрам ответственности. Контроль: оперативная оценка результатов подразделений и движения ресурсов, включая имущество, товарные остатки и денежные средства. Анализ: сопоставление факта с планом, поиск причин отклонений и подготовка выводов на их основе, а не просто фиксация расхождения цифр.
Все четыре функции работают циклично, а не последовательно и не изолированно друг от друга: спланировали бюджет, проконтролировали исполнение, проанализировали отклонения, скорректировали мотивацию команды под новые приоритеты: и цикл начинается заново на следующий период. Разрыв цикла в любой точке обесценивает остальные три функции: контроль без предварительного плана не с чем сравнивать, а анализ без контроля попросту нечего анализировать.
Отдельная функция: мотивация, и именно она чаще всего выпадает из представления об управленческом учете как о "чисто цифрах". Показатели учета (выручка, маржинальность, выполнение плана) становятся базой для расчета премий, а денежная мотивация менеджера часто напрямую завязана на KPI по рентабельности направления, за которое он отвечает. В одной из практических колонок предприниматели отмечали, что сотрудники начинают работать иначе, когда видят не только общий результат компании, но и то, как их конкретный участок (ассортимент, направление, показатель брака) отражается в общей аналитике: цифра из абстрактного отчета превращается в личный ориентир. Подробнее о том, как выстроить систему показателей для команды на основе управленческих данных, писали в статье про KPI и OKR.
Зачем нужен управленческий учет бизнесу
Боль без управленческого учета обычно звучит одинаково: директор не знает реальную прибыль по направлениям, а решения принимаются на глаз, по общему ощущению "вроде бы растем". Проблема не в отсутствии данных как таковых: данные почти всегда есть в бухгалтерии, банковской выписке, CRM. Проблема в том, что их никто не сводит воедино и не смотрит через призму конкретного решения, а не отчетности.
По некоторым оценкам отраслевых опросов, значительная часть предпринимателей ведет учет поверхностно: например, опрос сервиса "Кнопка" показывал, что каждый второй российский предприниматель занимается бухгалтерией и учетом самостоятельно, тратя на это в среднем меньше пяти часов в неделю. Пяти часов достаточно, чтобы свести базовые цифры, но обычно не хватает, чтобы регулярно анализировать их и принимать решения на основе увиденного: учет в таком режиме превращается в фиксацию фактов, а не в инструмент управления.
Важная оговорка: сам факт, что предприниматель тратит на учет мало часов, не всегда проблема сам по себе: проблема в том, куда именно уходит это ограниченное время. Если пять часов в неделю тратятся на сведение цифр из разных таблиц, на анализ и решения не остается вообще ничего; если те же пять часов освобождаются за счет автоматизированного сбора данных, их вполне достаточно, чтобы регулярно принимать по ним обоснованные решения.
Кассовый разрыв: типичный пример того, к чему это приводит на практике. Главные его причины: незапланированные расходы, сезонность, рост дебиторской задолженности и ошибки в планировании бюджета, и все это как раз зоны, которые закрывает управленческий учет через платежный календарь и бюджетирование. Кассовый разрыв может не просто испортить репутацию перед поставщиками, но и в тяжелых случаях привести к закрытию бизнеса, даже если формально компания прибыльна.
Парадокс в том, что прибыльная по бумагам компания вполне может обанкротиться из-за нехватки денег: это разные вещи, и без управленческого учета собственник узнает о разрыве только тогда, когда платить уже нечем, а не заранее, когда еще есть время перестроить график платежей или ускорить сбор дебиторской задолженности.
Есть несколько типовых ситуаций, где учет буквально меняет решение, а не просто "дает больше отчетности". Первая: закрытие убыточного направления. Без разбивки выручки и затрат по направлениям общая прибыль компании маскирует то, что одно направление приносит основной результат, а другое стабильно тянет его вниз; после анализа по направлениям убыточный сегмент либо выводят в плюс через изменение модели, либо закрывают, и общая прибыль растет.
Вторая: пересмотр цены. Без расчета полной себестоимости, включая косвенные расходы, логистику и комиссии, продукт может продаваться ниже фактической стоимости: компания растет в обороте, но копит убыток на каждой сделке, и внешне это может долго выглядеть как рост. Управленческий учет вскрывает этот разрыв между ценой и реальной себестоимостью и дает основание поднять цену до уровня целевой рентабельности, а не действовать вслепую, ориентируясь только на цены конкурентов.
Третья: точечное сокращение расходов. Учет в разрезе статей затрат и центров ответственности показывает, какие именно расходы не окупаются или растут быстрее выручки, вместо того чтобы резать все статьи бюджета на одинаковый процент: например, стандартные "минус 10 процентов ко всем расходам". Такое усредненное сокращение почти всегда задевает и эффективные направления заодно с неэффективными, а точечное решение по конкретной статье требует именно управленческой аналитики, а не общего распоряжения.
Все три сценария объединяет одно: без разбивки данных по направлениям, продуктам и статьям затрат проблема остается невидимой ровно до момента, когда она становится слишком крупной, чтобы ее игнорировать. Учет не создает проблему, он просто делает ее видимой раньше, пока цена решения еще не выросла до критической.
Есть и обратная сторона вопроса, о которой реже говорят: управленческий учет становится тем нужнее, чем быстрее растет компания, а не наоборот. Небольшой бизнес с одним направлением и понятной структурой затрат какое-то время действительно может обходиться интуицией собственника: он физически держит в голове большую часть значимых цифр. Но по мере роста числа направлений, продуктов и сотрудников интуиция перестает справляться быстрее, чем кажется, и момент, когда решения начинают приниматься на устаревших или неполных данных, часто наступает незаметно, без явного сигнала о том, что пора что-то менять.
Строгой статистики о доле банкротств именно из-за отсутствия управленческого учета в открытом доступе нет, и придумывать такую цифру не стоит. Но механизм, через который это работает, понятен и подтвержден: скрытая убыточность направлений, продажи ниже себестоимости и хронические кассовые разрывы: три конкретных канала, по которым отсутствие учета превращается в реальные потери. Само по себе управленческий учет: источник данных не только для внутренних решений, но и для более широкого анализа бизнеса, о котором писали в статье про бизнес-аналитику.
Чем управленческий учет отличается от бухгалтерского
Ключевая разница: в адресате и цели. Бухгалтерский учет ведется для внешних пользователей: налоговой службы, банков, инвесторов, контрагентов, и обязан фиксировать факты по строгим правилам. Управленческий учет ведется для внутренних пользователей, руководителей, собственников, топ-менеджеров, и подстраивается под их конкретные задачи, а не под требования регулятора.
Из-за этой разницы в адресате управленческая отчетность нередко относится к коммерческой тайне компании и не покидает контур руководства, тогда как бухгалтерская отчетность по общему правилу может быть публичной для ряда категорий организаций: это разный по своей природе статус информации, а не просто разные документы.
Из разницы в адресате вытекает разница в обязательности. Ведение бухгалтерского учета обязательно для большинства экономических субъектов в России по прямой норме закона: статья 6 федерального закона № 402-ФЗ "О бухгалтерском учете" обязывает вести бухучет, если иное не установлено самим законом. Управленческий учет, наоборот, формально необязателен, но на практике настойчиво рекомендуется любому бизнесу с оборотом выше самого начального: компания сама решает, вести его или нет и в какой форме, и никакого штрафа за его отсутствие не предусмотрено: бухгалтерский и управленческий учет здесь не конкуренты, а союзники, где один опирается на данные другого, но не подменяет его.
Различаются и стандарты, и периодичность, и глубина детализации. Бухгалтерская отчетность формируется по строгим правилам ФСБУ и ПБУ, в стандартных формах, баланс, отчет о прибылях и убытках, и минимум раз в квартал. Управленческая отчетность свободной формы: компания сама решает, что и как считать, а данные можно получать хоть каждый час, если того требует бизнес. Такая же свобода и в детализации: бухучет показывает общую, агрегированную картину финансового состояния, а управленческий учет может быть детализирован до конкретного продукта, клиента или сотрудника: настолько глубоко, насколько это полезно для решения.
Ведет оба учета обычно разный человек. Бухгалтерский учет ведет бухгалтер, а руководитель экономического субъекта обязан по статье 7 того же 402-ФЗ либо возложить эту обязанность на главного бухгалтера или иное штатное лицо, либо заключить договор со сторонней бухгалтерской организацией: норма закона регламентирует даже это. Управленческий же учет на практике ведут финансовый директор, финансист или сам собственник бизнеса, и выбор ответственного здесь никак не регламентирован.
| Критерий | Бухгалтерский учет | Управленческий учет |
|---|---|---|
| Цель | Отчетность для внешнего контроля | Данные для внутренних решений |
| Обязательность | Обязателен по 402-ФЗ | Необязателен, решает сама компания |
| Пользователи | ФНС, банки, инвесторы, контрагенты | Собственник, директор, руководители направлений |
| Стандарты и форма | Строго по ФСБУ и ПБУ, стандартные формы | Свободная форма под задачи компании |
| Периодичность | Минимум раз в квартал | От ежедневной до ежемесячной, по потребности |
| Детализация | Агрегированная картина по компании | До продукта, клиента, подразделения |
| Кто ведет | Бухгалтер (обязанность по закону) | Финдиректор, финансист или собственник |
Таблица выше нарочно построена по семи критериям, а не по трем-четырем, как это обычно делают: одного или двух признаков недостаточно, чтобы понять, почему компании вообще нужны оба вида учета одновременно, а не один вместо другого. Каждый критерий отвечает за свой аспект решения: обязательность объясняет, почему бухучет нельзя пропустить, а периодичность и детализация объясняют, почему для оперативного управления его одного недостаточно.
Может ли компания вести управленческий учет полностью в отрыве от бухгалтерского: нет, на практике не получается. Управленческий учет опирается на бухгалтерские данные как на фундамент (выручку, расходы, остатки), но не ограничивается ими: он дополняет эту базу другой, в том числе нефинансовой и оперативной информацией. Именно поэтому оба учета логичнее считать не конкурентами, а союзниками в рамках единой системы учета компании, а не выбирать между ними.
На практике путаница между двумя видами учета обходится дороже, чем кажется на первый взгляд. Если руководитель ждет от бухгалтерской отчетности того же, для чего нужен управленческий учет: оперативной картины по направлениям в реальном времени, он будет регулярно разочарован: бухучет физически не рассчитан на такую скорость и детализацию, у него другая задача. И наоборот, если управленческую отчетность строить по правилам ФСБУ ради формальной "правильности", она потеряет главное преимущество, гибкость под конкретные вопросы бизнеса. Разграничение задач в начале экономит месяцы путаницы дальше.
Как именно устроена управленческая отчетность и какие отчеты в нее входят, разбирали отдельно в статье про финансовую отчетность для директора.
Виды управленческого учета
Управленческий учет неоднороден: под разные задачи бизнеса используются разные его виды, и не обязательно вести все сразу. Производственный (затратный) учет анализирует расходы на производственную деятельность и отслеживает себестоимость товаров или услуг в разрезе статей затрат: он нужен, чтобы оценить, во что реально обходится выпуск продукции, и решить, стоит ли его продолжать в текущем виде. Это, как правило, первый вид учета, который появляется в производственных компаниях, потому что без него любая цифра рентабельности продукта остается приблизительной оценкой, а не расчетом.
Бюджетный учет, или бюджетирование, нужен, чтобы спрогнозировать результаты бизнеса заранее, а не постфактум. Компания составляет бюджет доходов и расходов, что одновременно повышает финансовую предсказуемость и ответственность руководителей подразделений за свой финансовый результат: когда у отдела есть утвержденный бюджет, отклонение от него становится предметным разговором, а не спором на уровне ощущений.
Рядом с ним стоит маржинальный учет: он строится на разделении затрат на постоянные и переменные и показывает, сколько остается от выручки после вычета переменных затрат: метод используется для анализа рентабельности товаров, определения точки безубыточности и оптимизации цен и ассортимента. Именно маржинальный учет чаще всего вскрывает ситуации, когда компания растет в обороте, но не в прибыли: рост происходит за счет продуктов с низкой маржой, которые тянут общий результат вниз, даже если формально выручка увеличивается из месяца в месяц.
Стратегический управленческий учет смотрит дальше операционного цикла: он собирает данные для долгосрочного планирования, анализируя и финансовые, и нефинансовые показатели внутренней и внешней среды компании: от структуры рынка до кадровой ситуации. А оперативный учет, напротив, работает в горизонте дня и недели: это сбор и анализ текущей информации для повседневного управления, контроль продаж, запасов и денежных потоков практически в реальном времени, без которого руководитель узнает о проблеме только по итогам месяца, когда реагировать уже поздно.
| Вид учета | Что показывает | Для какой задачи |
|---|---|---|
| Производственный | Себестоимость по статьям затрат | Решение о продолжении выпуска продукта |
| Бюджетный | План доходов и расходов | Прогноз результата, ответственность подразделений |
| Маржинальный | Прибыль после переменных затрат | Ценообразование, точка безубыточности |
| Стратегический | Финансовые и нефинансовые показатели среды | Долгосрочное развитие |
| Оперативный | Продажи, запасы, деньги в реальном времени | Повседневное управление |
Внедрять все пять видов сразу не нужно и почти всегда вредно: компания, которая пытается сразу построить полную систему, чаще всего бросает затею через пару недель, не увидев результата: слишком много таблиц и слишком мало ясности, зачем каждая из них. Разумный старт: один-два вида под самую острую задачу бизнеса прямо сейчас: чаще всего это отчет о движении денег, если проблема в кассовых разрывах, или маржинальный учет, если непонятно, какие продукты реально прибыльны, а какие лишь создают видимость оборота.
Виды учета при этом не исключают друг друга: их скорее стоит воспринимать как слои, которые накладываются один на другой по мере роста зрелости компании. Производственный и маржинальный учет чаще внедряют раньше остальных, потому что они напрямую отвечают на вопрос "сколько мы зарабатываем на каждом продукте", а стратегический учет обычно появляется позже, когда у компании уже накоплена история операционных данных, на которую можно опереться при долгосрочном планировании. Детализация учета до уровня одной единицы товара или одного клиента — это уже отдельная, более глубокая дисциплина, юнит-экономика, разбирали ее отдельно в статье о том, как считать юнит-экономику.
Методы управленческого учета
Виды учета из предыдущего раздела определяют, какие именно цифры компания собирает и зачем: прибыль по направлению, план и факт по бюджету, оперативный остаток денег. Методы отвечают на более узкий, но не менее важный вопрос: как именно посчитать себестоимость и распределить затраты внутри уже выбранного вида учета, потому что один и тот же вид можно вести по-разному в зависимости от структуры бизнеса.
Если виды учета отвечают на вопрос "что считать", то методы: на вопрос "как именно считать себестоимость и распределять затраты". Директ-костинг: метод, при котором в себестоимость продукции включают только прямые, переменные затраты, а постоянные расходы не распределяют по продукции, а списывают целиком на финансовый результат периода. Метод удобен там, где нужно быстро оценить маржинальность каждого товара без сложного распределения постоянных расходов: особенно при широком ассортименте, когда точное распределение косвенных затрат по каждой позиции превращается в отдельную трудоемкую задачу.
Стандарт-костинг устроен иначе: это система калькуляции себестоимости по заранее установленным нормативным издержкам, где затраты и выручка учитываются по плану, а отклонения фактических затрат от нормы фиксируются отдельно и анализируются в конце периода. Метод особенно полезен там, где цены на ресурсы стабильны, а номенклатура продукции почти не меняется: например, в серийном производстве обрабатывающей промышленности, швейном, обувном или мебельном, где отклонение от нормы сразу сигнализирует о проблеме, а не тонет в общей массе разнородных затрат. В отраслях с частой сменой ассортимента или скачущими ценами на сырье метод, наоборот, работает хуже: нормативы приходится пересматривать настолько часто, что сам смысл сравнения с планом теряется.
Российский нормативный метод исторически развивался как отечественный аналог стандарт-костинга: у обеих систем общая база, нормирование затрат и раздельный учет расходов по нормам и отклонениям, но в нормативном методе дополнительно предусмотрен систематический учет изменений самих норм как отдельный элемент управления. Метод годится для регулярного, а не разового контроля производственной дисциплины, когда важно не просто зафиксировать отклонение, а отследить, как со временем меняются сами нормативы: например, если норма расхода сырья на единицу продукции регулярно растет, это сигнал разбираться не с текущим отклонением, а с самим технологическим процессом.
Отдельно стоит ABC-метод, Activity-Based Costing: здесь косвенные затраты сначала распределяются не сразу на продукцию, а по видам деятельности компании: процессам, а затем уже перераспределяются на конкретные продукты, заказы или проекты через драйверы затрат, такие как часы работы оборудования или число обработанных заказов. В отличие от традиционных методов, которые распределяют косвенные расходы по единой заранее заданной ставке, ABC-метод учитывает, что разные продукты потребляют ресурсы компании неравномерно: одни операции забирают на себя больший объем затрат, другие меньший, и метод делает эту разницу видимой вместо того, чтобы усреднять ее.
Выбор метода в итоге зависит от структуры затрат самого бизнеса, а не от личных предпочтений финансиста. В серийном промышленном производстве, где прямые переменные затраты (материалы, сдельная оплата) могут составлять до 60 процентов выручки, директ-костинг дает точную и при этом простую картину: косвенные расходы там относительно невелики, и их укрупненное списание на период не сильно искажает результат. В бизнесе с индивидуальными, сложными заказами под конкретного клиента ситуация обратная: там, где затраты специализированных отделов, например проектировщиков или дизайнеров, доходят до 20 процентов выручки, а прямые материальные затраты составляют лишь около 40 процентов, механическое распределение директ-костинга дает мало пользы, и точнее отражает реальную стоимость заказа именно ABC-метод.
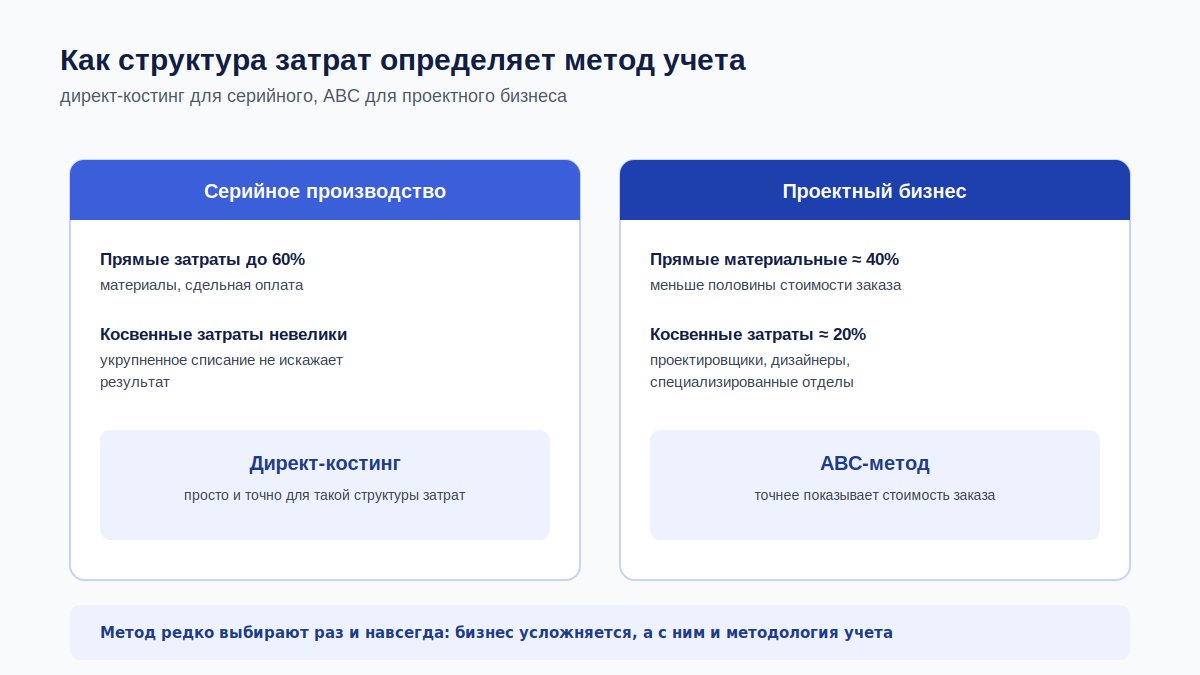
На практике метод редко выбирают раз и навсегда: по мере роста ассортимента или усложнения структуры заказов компания может начать с простого директ-костинга, а потом добавить элементы ABC-метода именно для тех продуктовых линеек, где косвенные затраты стали заметной долей себестоимости. Смена метода: не признак того, что прежний расчет был ошибочным, а нормальная реакция на то, что бизнес стал сложнее, чем был на момент внедрения первой методологии.
Что учитывает управленческий учет
Разобравшись с видами и методами, логично перейти к тому, что именно управленческий учет измеряет на практике: не абстрактно, а по конкретным объектам, которые встречаются в любом бизнесе независимо от отрасли: затраты, себестоимость, прибыль, деньги. Каждый из этих объектов кажется простым по отдельности, но именно на стыке между ними чаще всего возникают управленческие ошибки, разобранные дальше в статье.
В основе управленческого учета: четкая классификация затрат, без которой любая цифра себестоимости остается приблизительной. Затраты делят на постоянные и переменные: постоянные не зависят от объема производства или продаж и остаются неизменными в краткосрочном периоде: аренда, зарплата управленческого персонала, а переменные напрямую зависят от объема: чем больше производится или продается, тем выше издержки на сырье, сдельную оплату, доставку.
Вторая ось классификации: прямые и косвенные затраты. Прямые затраты можно однозначно отнести на конкретный продукт: сырье, сдельную зарплату рабочих, а косвенные связаны с производством сразу нескольких продуктов и распределяются между ними по выбранной базе: аренда цеха, зарплата управленцев, амортизация оборудования общего назначения. От того, как именно распределены косвенные затраты, напрямую зависит итоговая цифра прибыли по каждому продукту.
Обе оси классификации, постоянные/переменные и прямые/косвенные, независимы друг от друга и накладываются одна на другую: аренда цеха одновременно постоянная и косвенная, сдельная зарплата рабочего одновременно переменная и прямая, а зарплата управленца: постоянная и косвенная. Путаница между этими двумя осями стабильно приводит к неверным выводам о структуре затрат. "Постоянный" не значит "не подлежит распределению по продуктам", и наоборот, "прямой" не значит "меняется вместе с объемом производства".
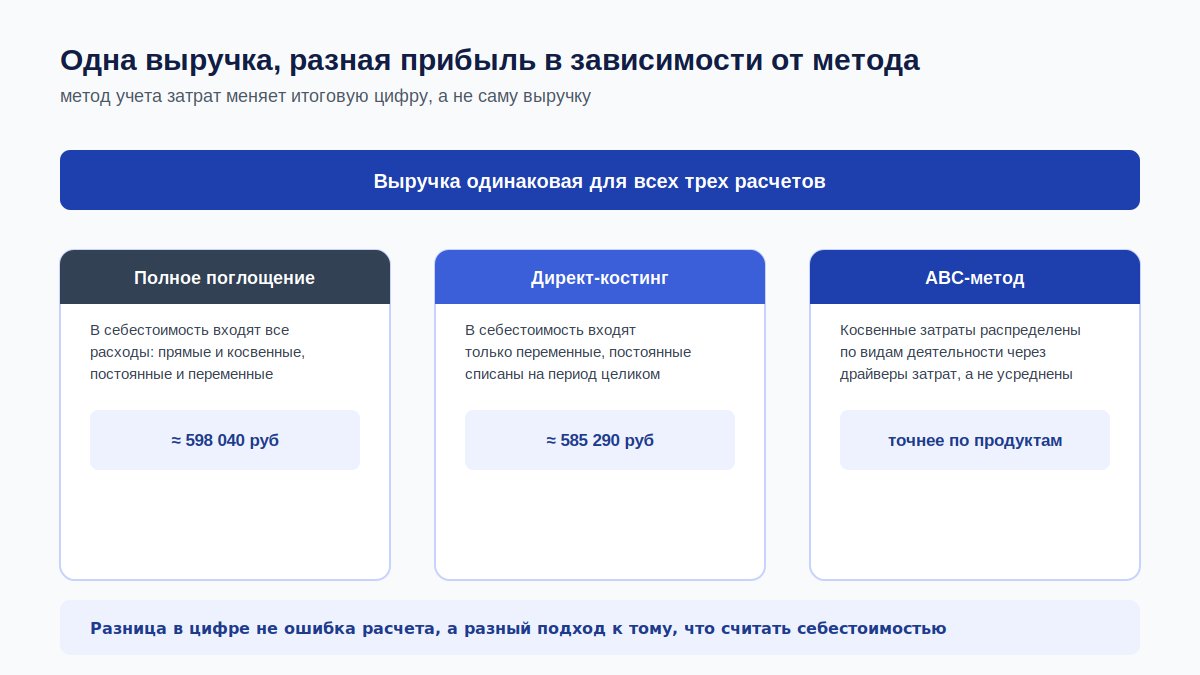
Наглядно это видно на разнице между полной и усеченной себестоимостью. Метод полного поглощения включает в себестоимость все расходы: и прямые, и косвенные, постоянные и переменные, тогда как директ-костинг включает только переменные, а постоянные расходы списываются на финансовый результат периода целиком, не привязываясь к конкретной единице продукции. Из-за этого при расхождении объемов производства и продаж прибыль, посчитанная двумя методами, отличается, иногда заметно: это не ошибка расчета, а следствие разного подхода к тому, что вообще считать себестоимостью.
В одном отраслевом примере расчета для производства с разными объемами продукции чистая прибыль по методу полного поглощения составила около 598 040 рублей, а по директ-костингу, около 585 290 рублей. Разница почти в 13 тысяч рублей возникла не из-за ошибки, а из-за остатков нереализованной продукции на складе, которые по-разному учитываются в двух методах. Для управленческого решения это значит одно: сравнивать рентабельность продуктов или периодов можно только внутри одного и того же метода расчета, а не смешивать цифры, посчитанные по разным правилам, иначе разница в методологии легко маскируется под разницу в реальной эффективности бизнеса.
Понимание этой разницы напрямую влияет на решения о ценообразовании: если менеджер по продажам ориентируется на цифру себестоимости, которая не учитывает часть косвенных расходов, скидка, которая выглядит безопасной на бумаге, на самом деле может продавать товар в убыток. Именно поэтому справочник статей затрат и правила их распределения имеет смысл согласовывать не только с финансистом, но и с теми, кто принимает решения о ценах и скидках на местах.
Отдельный, критически важный объект учета: разница между прибылью и деньгами на счете. Прибыль в отчете о прибылях и убытках считается методом начисления: доходы и расходы признаются в периоде их фактического возникновения: отгрузки, подписания акта, а не в момент реального движения денег. Кассовый метод фиксирует доход или расход только в момент, когда деньги реально пришли или ушли со счета. Из-за этого рост дебиторской задолженности означает, что часть признанной выручки еще не превратилась в деньги, товарные запасы замораживают деньги на складе, а полученный аванс увеличивает остаток на счете, не будучи прибылью: прибыль и деньги расходятся регулярно, и это нормально, если за обеими картинами следят одновременно.
На практике учет детализируют до уровня, у которого есть конкретный ответственный за результат, центра финансовой ответственности: подразделения, проекта или продукта. Логика простая: там, где принимаются управленческие решения, там же должна находиться и ответственность за их финансовый результат, иначе цифра существует сама по себе, без человека, который может на нее повлиять. Важно не копировать бухгалтерский план счетов, а строить управленческий справочник статей под задачи бизнеса и не переусложнять его: статьи, детализация которых не влияет ни на одно решение, разумнее сворачивать в общий блок, а не тащить в отчет ради формальной полноты.
Для проектного бизнеса, где каждый договор или объект — это фактически отдельный маленький бизнес внутри компании, детализация имеет свою специфику: важно не уходить в крайности и не заводить лишние учетные статьи ради теоретической полноты. Если статья затрат никогда не превышает пары процентов от бюджета проекта и не помогает принять ни одного решения, ее разумнее объединить с соседними, чем тратить время команды на ее регулярное заполнение.
Здесь работает простое правило проверки: если статью затрат убрать из отчета и объединить с соседней, а ни одно прошлое решение из-за этого не изменилось бы задним числом, значит, эта детализация не нужна прямо сейчас: ее можно вернуть позже, если бизнес вырастет настолько, что вопрос снова станет актуальным. Методология анализа отклонений и причин расхождения плана с фактом: отдельная дисциплина, ее разбирали в статье про анализ данных для бизнеса.
Какие отчеты входят в управленческий учет
Минимальный набор управленческой отчетности строится на трех документах, и вместе они дают полную картину финансового положения компании. Отчет о прибылях и убытках, или ОПиУ, показывает не сколько денег поступило на счет, а сколько выручки реально заработано по методу начисления: какие расходы преобладают, как быстро они растут относительно выручки и какая рентабельность у бизнеса в целом и по отдельным направлениям. Это первый отчет, к которому обращается собственник, когда хочет понять, сколько компания заработала за период.
Отчет о движении денежных средств, ДДС, показывает все фактические движения денег: поступления, списания и остатки на счетах, в разрезе трех видов деятельности: операционной, то есть основного бизнеса, инвестиционной, то есть покупки и продажи активов, и финансовой, то есть кредитов, займов и дивидендов. Читают его прежде всего для контроля кассовых разрывов и планирования платежей: это оперативный инструмент, а не только отчет о результате: по нему видно не то, сколько компания заработала, а то, хватит ли денег на конкретный платеж через неделю или две.
Именно поэтому ДДС и ОПиУ дополняют, а не дублируют друг друга: прибыльная по отчету о прибылях компания вполне может испытывать кассовый разрыв, если деньги от клиентов еще не поступили, а платежи поставщикам уже подошли. Читать эти два отчета по отдельности: значит регулярно натыкаться на противоречия, которые на самом деле объясняются разной методикой признания дохода, а не ошибкой в расчетах.
Третий документ, управленческий баланс, отражает активы, обязательства и капитал компании на конкретную дату: с большей детализацией и оперативностью, чем бухгалтерский баланс. Он помогает оценить ликвидность и платежеспособность бизнеса и служит основой для решений об инвестициях и привлечении финансирования. Все три отчета вместе образуют стандартный индикатор качества финансового управления в компании: без одного из них картина остается неполной, потому что каждый закрывает свой собственный вопрос: заработали ли, есть ли деньги, и из чего вообще состоит бизнес на конкретную дату.
| Отчет | На какой вопрос отвечает | Кто читает в первую очередь |
|---|---|---|
| ОПиУ (P&L) | Сколько компания реально заработала | Собственник, директор |
| ДДС | Хватает ли денег на счете | Финдиректор, собственник |
| Управленческий баланс | Из чего состоит бизнес на дату | Собственник, инвестор |
Единого стандарта периодичности нет: она определяется потребностью в оперативных решениях и масштабом оборотов компании, а не универсальным правилом на все случаи. На практике подробную отчетность, полный ОПиУ, баланс, готовят раз в месяц: этого достаточно, чтобы увидеть общую динамику и подготовиться к следующему циклу планирования. По отдельным ключевым показателям, таким как выручка по начислению или поступление денег, отчеты составляют заметно чаще: еженедельно, а при существенных оборотах и ежедневно: потому что именно эти цифры быстрее всего меняются и быстрее всего сигнализируют о проблеме, будь то замедление продаж или намечающийся кассовый разрыв.
На практике разумный ориентир: не пытаться сделать все отчеты одинаково частыми, а разделить их по скорости изменения: то, что меняется медленно (структура затрат, состав активов), можно смотреть раз в месяц, а то, что меняется быстро и напрямую влияет на платежеспособность (остаток денег на счетах, поступления), стоит держать под ежедневным или еженедельным контролем. Полный разбор того, как читать эти три отчета и какие показатели в них считать в первую очередь, в статье про финансовую отчетность для директора.
С этими тремя отчетами на руках уже можно принимать большинство операционных решений: вопрос в том, как встроить их подготовку в регулярную практику компании, а не собирать заново каждый раз вручную. Именно об этом, переходе от разовых расчетов к системе, следующий раздел про внедрение.
Как внедрить управленческий учет
Внедрение управленческого учета устроено как последовательность шагов, а не как разовая настройка таблицы. Первый шаг: диагностика. Определить, зачем нужен учет и какие управленческие решения сейчас нельзя принять из-за нехватки данных. Без честного ответа на этот вопрос легко построить систему, которая красиво считает то, что никому не нужно для решений.
Дальше идет методология: выбрать объекты учета, определить центры финансовой ответственности, статьи доходов и расходов, не копируя при этом бухгалтерский план счетов. Это, пожалуй, самый недооцененный шаг во всей последовательности внедрения: компании часто пытаются пропустить его и сразу перейти к настройке таблиц или покупке программы, а потом обнаруживают, что отчеты формально готовы, но не отвечают ни на один реальный вопрос бизнеса. Здесь легко переусложнить: слишком детальный справочник статей выглядит основательно, но на практике никто не успевает его заполнять аккуратно, и в итоге данные все равно приходится укрупнять вручную перед тем, как на них смотреть.
Третий шаг: наладить сбор первичных данных и единые справочники: коды статей затрат, продуктов, центров ответственности, чтобы данные из разных подразделений сходились в одном формате, а не требовали ручной сверки на каждом отчете. Без этого шага любая методология остается на бумаге: даже правильно спроектированные отчеты бесполезны, если каждое подразделение продолжает вести свои цифры по-своему.
Четвертый шаг: выбор инструмента, и это сознательно не первый шаг, а один из последних: сначала методология, потом уже инструмент под нее, от таблиц до специализированного сервиса. Порядок здесь принципиален: компания, которая выбирает программу раньше, чем определит объекты учета и статьи затрат, почти всегда потом переделывает настройку заново, когда выясняется, что купленный инструмент не поддерживает нужную детализацию.
Пятый шаг: назначить ответственных за ввод данных, консолидацию и саму методологию, часто через пилотный запуск на одном центре ответственности или проекте с лояльным руководителем, прежде чем внедрять систему на всю компанию сразу. Пилот решает сразу две задачи: проверяет методологию на реальных данных и снижает сопротивление остальных подразделений, которые видят результат на соседнем участке прежде, чем от них самих потребуют что-то менять. И шестой, завершающий шаг: наладить регулярный цикл отчетности и пересматривать сами методики, например раз в квартал, потому что бизнес меняется, а справочники статей и правила распределения затрат должны меняться вместе с ним, а не оставаться зафиксированными на момент запуска системы.
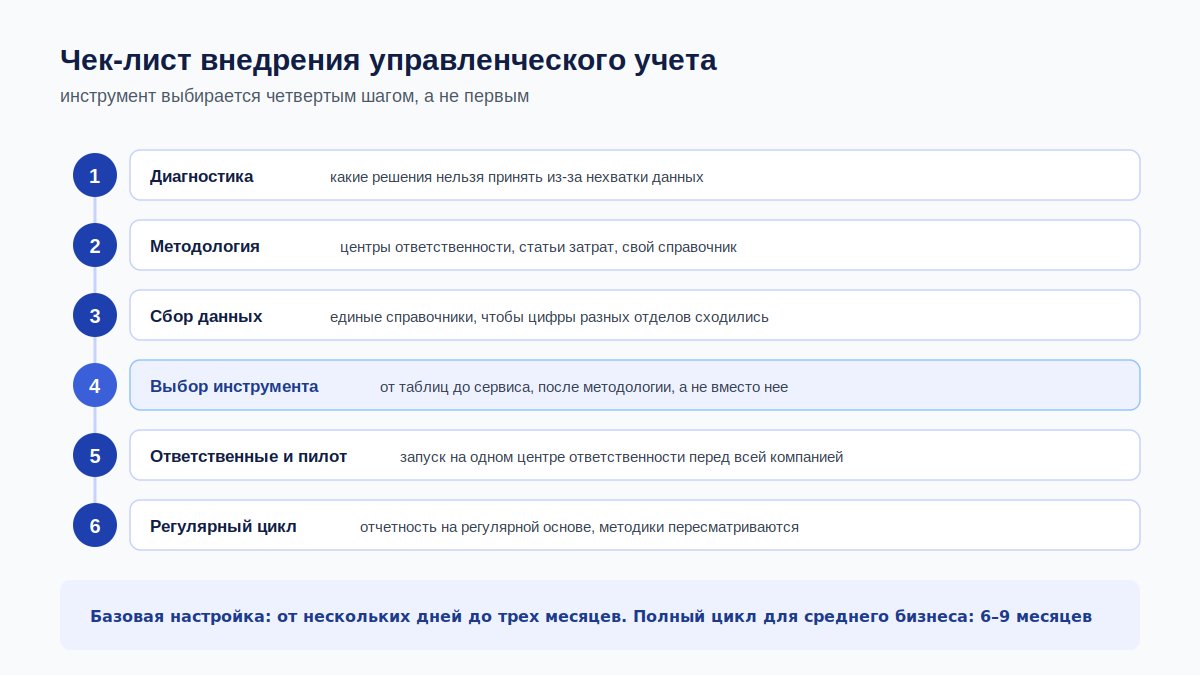
Сроки сильно разнятся в зависимости от масштаба, и разброс здесь не случаен, а отражает разницу в объеме работы на этапе методологии. Базовая настройка: отчет о движении денег плюс простой ОПиУ, вручную или в готовом сервисе: занимает от нескольких дней до одного-трех месяцев. Полноценное внедрение для среднего бизнеса с несколькими центрами ответственности, автоматизацией и обучением сотрудников обычно требует 6–9 месяцев: не потому что это технически сложно, а потому что методология и привычки команды меняются медленнее, чем настраивается программа: людям нужно время, чтобы привыкнуть вносить данные регулярно и доверять новым отчетам больше, чем старой интуиции.
Малому бизнесу и ИП сложная методология с десятком центров ответственности на старте не нужна и часто вредна: разумнее начать с двух вещей, регулярной фиксации движения денег, чтобы видеть кассовые разрывы, и учета прибыли по направлениям или продуктам через упрощенный ОПиУ. На этом этапе таблиц вполне достаточно, специализированные учетные системы можно подключать позже, когда объем операций перестанет помещаться в голове одного человека, а не заранее, "на вырост".
Управленческий баланс на старте почти всегда можно отложить: он полезен для решений про инвестиции и привлечение финансирования, но малому бизнесу на первых порах важнее видеть деньги и прибыль, чем детальную структуру активов и обязательств. Добавлять третий отчет разумно тогда, когда уже устоялись первые два и стало понятно, каких вопросов они не закрывают. Практическая рекомендация независимо от масштаба: фиксировать доходы и расходы сразу после операции, не откладывая внесение данных на конец недели или месяца, и регулярно, а не от случая к случаю, смотреть на базовый P&L и движение денег.
Управленческий учет в 1С и других инструментах
Путь к управленческому учету у большинства предпринимателей начинается одинаково: с Excel и Google Таблиц, и дальше по мере роста бизнеса компания переходит на специализированные сервисы или на 1С. На старте Excel хорош именно в роли "агрегатора данных": собрать операции из разных мест в одну таблицу и на этой основе строить простые отчеты. Это рабочий, но не масштабируемый вариант.
Потолок ручных инструментов проявляется почти всегда одинаково, независимо от отрасли и размера компании: меняется только скорость, с которой компания в него упирается. При сборе отчета вручную из нескольких источников (банка, кассы, CRM, 1С, маркетплейсов) подготовка занимает дни, а иногда и недели, и к моменту готовности часть данных уже устаревает.
Собственник, финансист или сотрудник выгружает операции из каждой системы отдельно, переносит их в таблицу, распределяет по статьям, ищет дубли и проверяет формулы: специалист в этот момент занимается не анализом, а переносом цифр из одного места в другое, а решение принимается позже, чем оно было нужно. С ростом числа операций и аналитических разрезов файл усложняется: появляются новые листы, связи и ручные распределения, которые со временем начинают ломаться, а сама таблица разрастается до тысяч строк, куда физически становится тяжело вносить данные вручную.
Переход на 1С обычно становится актуальным, когда компании важны формальный регламент ведения учета и прямая связка с бухгалтерией: в этом случае удобнее вести оба контура в одной системе, а не сверять данные между разными программами вручную. Специализированные сервисы управленческого учета, которых на рынке за последние годы появилось заметно больше, занимают промежуточную позицию: они не заменяют бухгалтерскую систему, зато обычно быстрее настраиваются под управленческие задачи, чем 1С, и не требуют такой глубокой методологической подготовки, как построение учета с нуля в электронных таблицах.
Выбор конкретного инструмента, впрочем, вторичен по отношению к методологии: и Excel, и 1С, и специализированный сервис одинаково бесполезны, если не решен вопрос, что именно и зачем считать. Компания, которая переносит хаос из таблиц в дорогую систему без предварительной методологии, просто получает тот же хаос быстрее и с большими затратами на внедрение: инструмент ускоряет уже настроенный процесс, а не создает его сам по себе.
Практический ориентир для выбора между тремя вариантами такой: Excel подходит, пока источников данных немного и их можно свести вручную за разумное время; 1С логична, когда важна прямая интеграция с бухгалтерией и регламентированная отчетность; а специализированный сервис или единый дашборд стоит рассматривать, как только число источников данных превышает три-четыре и ручная сверка начинает отнимать больше времени, чем сам анализ полученных цифр.
Кто ведет управленческий учет в компании
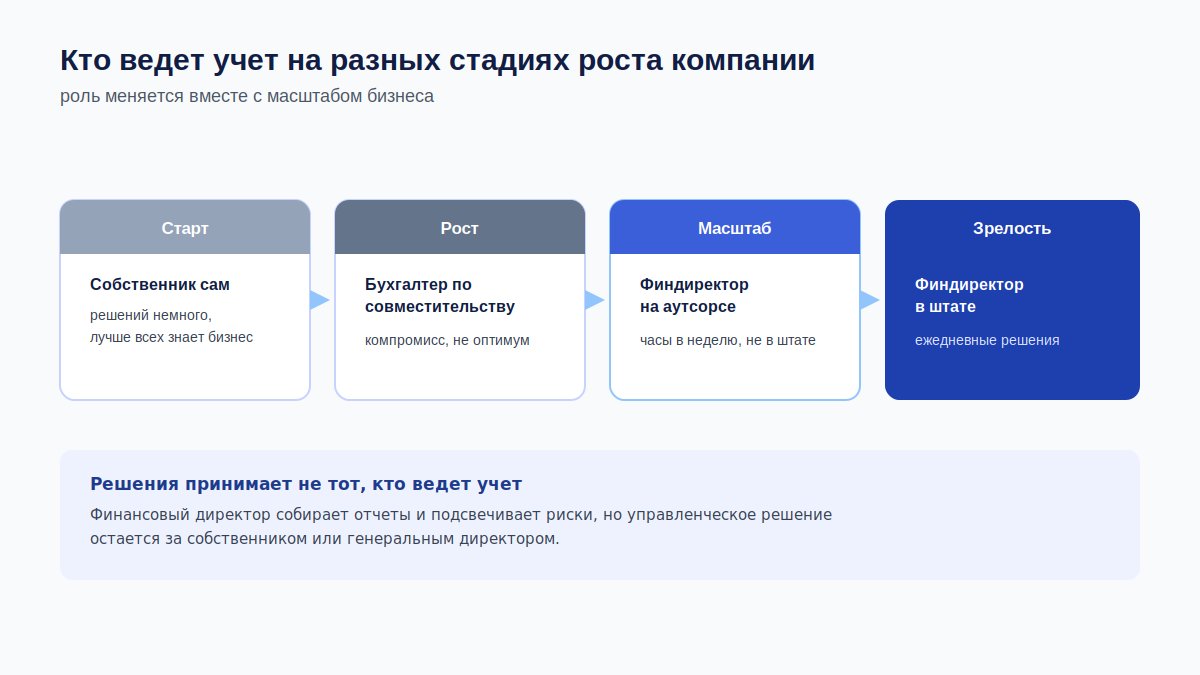
Роль меняется вместе с масштабом бизнеса. На первых этапах, пока нет возможности нанять отдельного специалиста, управленческой отчетностью занимается лично собственник или директор. На старте это разумный вариант: решений немного, а сам предприниматель лучше всех понимает, что в бизнесе происходит.
Часто на этом этапе учет частично перекладывают на бухгалтера по совместительству, но это компромисс, а не оптимальное решение: у бухгалтера обычно и так хватает основной нагрузки, а его профессиональные навыки заточены под регламентированный, а не под управленческий учет: это разные по сути задачи, которые требуют разного мышления. По мере роста компании вести учет в одиночку становится неэффективно, и функцию передают финансовому директору: для малого бизнеса часто на аутсорсе, а не в штат.
В зрелой модели финансовый директор собирает отчеты, считает показатели и подсвечивает риски собственнику, но управленческие решения принимает не он сам: решение остается за собственником или генеральным директором, которые видят бизнес целиком и несут за него ответственность. Это разграничение снимает частую путаницу: наем сильного финдиректора не избавляет собственника от необходимости самому разбираться в цифрах, он лишь избавляет его от рутины их сбора и первичного анализа.
Момент, когда финансовую функцию стоит переводить с аутсорса в штат, обычно определяется не оборотом самим по себе, а количеством решений, которые требуют финансовой экспертизы еженедельно, а не раз в месяц. Пока таких решений немного, аутсорс-финдиректор, подключающийся на несколько часов в неделю, экономит деньги без потери качества; когда решения становятся ежедневными: привлечение инвестиций, сложное ценообразование, работа с несколькими юрлицами, штатная позиция начинает окупать себя быстрее, чем кажется на первый взгляд.
Отдельная должность финансового контролера как правило появляется уже в крупных организациях, банках и госструктурах, где объем операций и число центров ответственности делают ручной контроль физически невозможным без выделенной роли. В среднем и малом бизнесе его функции чаще выполняет главный бухгалтер или сам руководитель: не потому что должность не нужна, а потому что при меньшем масштабе она пока не окупает себя как отдельная штатная единица.
Ключевые пользователи готовых отчетов: собственник, генеральный директор, коммерческий и финансовый директор, руководители направлений: отчетность создается именно для потребления собственниками и топ-менеджментом, в отличие от бухгалтерской, которая по своей природе ориентирована на внешних пользователей. Это касается и формата подачи: управленческий отчет для директора направления обычно короче и конкретнее сводного отчета для собственника: у каждого читателя свой набор решений, под которые готовится цифра.
Практический вывод для растущей компании такой: не нужно ждать, пока штат вырастет до размера, где появится отдельная должность финансового аналитика или контролера, чтобы начать вести учет системно. Роль может временно совмещать один человек на нескольких стадиях сразу: например, собственник ведет учет сам, но уже пользуется чек-листом внедрения и регулярным циклом отчетности вместо разовых расчетов, а полноценное разделение ролей происходит позже, когда объем задач это оправдает.
Типичные ошибки при ведении управленческого учета
Большинство ошибок в управленческом учете: не про сложную методологию, а про то, что базовая дисциплина расходится с реальной практикой компании. Каждая из пяти ошибок ниже по отдельности не выглядит критичной, но именно они чаще всего объясняют, почему компания годами формально "ведет учет", а решения все равно принимаются по ощущениям.
- Смешение личных денег собственника и денег бизнеса. Когда деньги компании тратятся на личные нужды владельца, средства бизнеса и владельца начинают переплетаться, становится трудно определить реальную прибыль, растет риск кассового разрыва, а неучтенные расходы могут быть расценены как уклонение от уплаты налогов: вплоть до угрозы финансовой устойчивости всего бизнеса.
- Учет "для галочки": без анализа и без решений на основе цифр. Управленческий учет нужно вести ради пользы для бизнеса, а не для галочки: если отчеты готовятся регулярно, но их никто не анализирует и не использует для прогноза, учет превращается в формальность, а проблемы, которые он должен был предотвратить, продолжают повторяться из месяца в месяц в неизменном виде.
- Ручной свод данных в разных несвязанных таблицах без единого источника правды. Когда каждое подразделение ведет учет по-своему: в 1С, в таблицах, а порой и в буквальном смысле "в тетради", руководитель получает разные, несопоставимые цифры и физически не может им доверять. Спор о том, чья цифра верная, в таких компаниях занимает на планерках больше времени, чем обсуждение самого решения.
- Путаница между прибылью и остатком денег на счете. Деньги могут быть на счете: например, в виде предоплаты, а услуга еще не оказана, значит, это еще не прибыль; и наоборот, бизнес может быть прибыльным по ОПиУ, но не иметь возможности расплатиться по счетам прямо сейчас. Для управленческих решений нужно видеть обе картины одновременно, а не одну вместо другой, иначе оптимистичный отчет о прибыли соседствует с реальной нехваткой денег на зарплату.
- Нерегулярность ведения: от случая к случаю вместо постоянного цикла. Анализ раз в квартал вместо ежемесячного не дает полной и актуальной картины бизнеса и мешает вовремя среагировать на неожиданный рост издержек или падение продаж в конкретном месяце, пока проблема не станет заметна и без учета. Нерегулярность в этом смысле опаснее полного отсутствия учета: она создает ложное чувство контроля там, где его на самом деле нет.
Есть и более тонкая, но не менее частая ошибка: смешение принципов бухгалтерского и управленческого учета там, где они должны различаться. Использование данных и логики бухучета напрямую для управленческих целей: например, общих производственных затрат для оценки рентабельности конкретного продукта: ведет к неверным управленческим выводам, потому что у бухгалтерского и управленческого учета изначально разные задачи, и подходы, верные для одного, не всегда переносятся на другой без адаптации.
У всех этих ошибок общий корень: учет строится вокруг формы отчета, а не вокруг решения, ради которого его вообще имеет смысл вести. Самый надежный способ проверить, не скатился ли учет в компании в один из этих сценариев, задать простой вопрос: какое решение было принято на основе последнего отчета. Если внятного ответа нет, проблема почти всегда в одной из пяти ошибок выше, а не в нехватке данных как таковых.
Полезно также иметь в виду, что эти пять ошибок редко встречаются по одной: компания, которая смешивает личные и бизнес-деньги, чаще всего одновременно ведет учет нерегулярно и путает прибыль с остатком на счете: все три проблемы растут из одной и той же привычки не выделять финансовую дисциплину как отдельную, обязательную часть управления бизнесом. Исправление одной ошибки без остальных редко дает заметный эффект, поэтому разумнее подходить к внедрению учета системно, как описано в разделе про внедрение выше, а не точечно закрывать отдельные симптомы.
Автоматизация управленческого учета через дашборд
Все ошибки и ограничения из предыдущих разделов сходятся в одной точке: ручной учет в Excel или разрозненных сервисах упирается в потолок, как только источников данных становится больше одного. Отчет из нескольких систем готовится дни, а иногда недели, и к моменту готовности часть данных уже устаревает: специалист тратит время не на анализ, а на механический перенос цифр между таблицами.
Единый дашборд решает эту задачу иначе: данные из разных источников (продаж, рекламы, банка, CRM) сходятся в одном месте без ручной сверки, а отчеты обновляются сами по мере поступления новых операций, а не по расписанию "раз в неделю, когда получится собрать". Это не отменяет саму методологию управленческого учета: центры ответственности, статьи затрат, регулярность все равно нужно продумать заранее, но снимает самую трудоемкую и самую подверженную ошибкам часть: ручной перенос и сверку данных из разных систем.
Практический эффект такого перехода заметен именно там, где раньше уходило больше всего времени специалиста: не на анализ, а на подготовку данных к анализу. Когда отчет собирается автоматически, финансист или собственник тратит время на вопрос "что с этим делать", а не на вопрос "откуда взять актуальные цифры". Это тот же самый управленческий учет по сути, просто без задержки между операцией и ее отражением в отчете: а задержка, как видно из раздела про типичные ошибки выше, и есть главная причина, по которой учет из инструмента решений превращается в формальность.
Автоматизация решает и вторую по частоте ошибку из списка выше: ручной свод данных в несвязанных таблицах без единого источника правды. Когда все подразделения смотрят в один и тот же дашборд вместо собственных версий одной и той же таблицы, сам вопрос "чья цифра верная" перестает существовать: источник один, а расхождения если и появляются, то из-за реальной задержки данных, а не из-за того, что кто-то забыл обновить формулу.
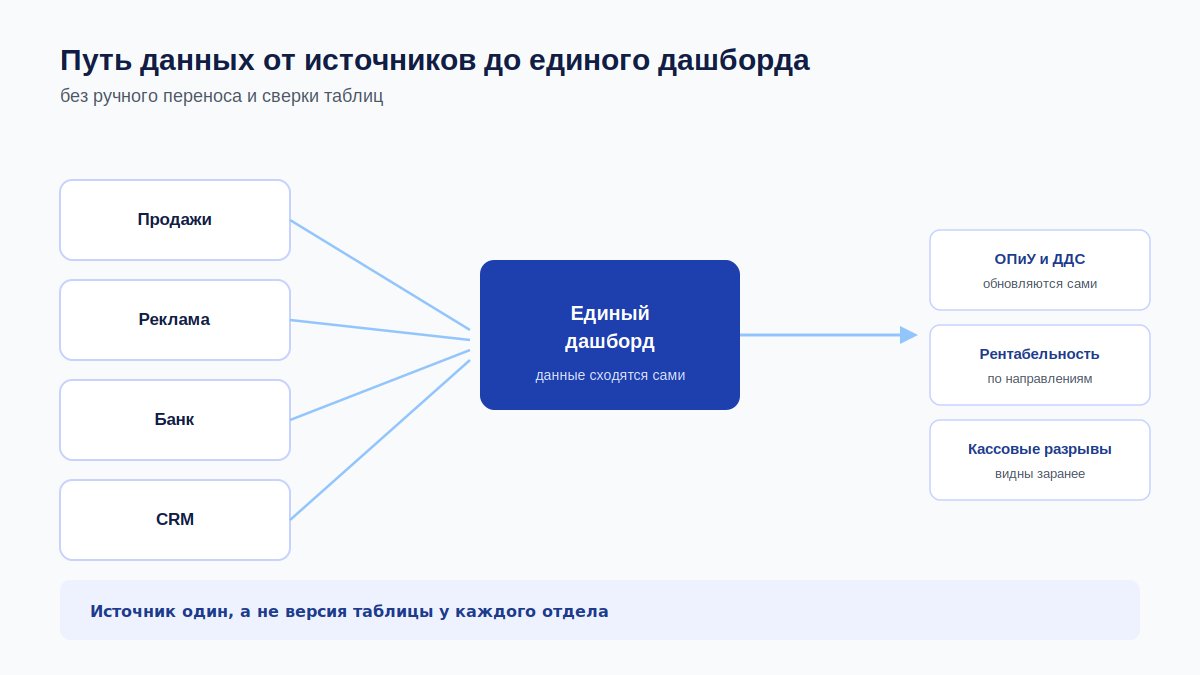
Единый дашборд Analyzo подключает источники данных компании и собирает управленческую картину (от движения денег до рентабельности по направлениям) в одном месте, без ручного переноса цифр между таблицами. Похожую логику визуализации метрик подробно разбирали в статье про дашборд для бизнеса, а о том, как устроена BI-система как класс инструментов, в статье что такое BI-система.
Часто задаваемые вопросы
Кто должен вести управленческий учет в компании? На старте: сам собственник или бухгалтер по совместительству, хотя это и компромиссный вариант, потому что навыки бухгалтера заточены под другую задачу. По мере роста компании функцию логично передавать финансовому аналитику или финансовому директору, для малого бизнеса часто на аутсорсе, а не в штат.
Нужен ли управленческий учет ИП и малому бизнесу? Да, и не стоит ждать роста, чтобы его начать. Минимальный набор: отчет о движении денег для контроля кассовых разрывов и учет прибыли по направлениям или продуктам, даже в упрощенном виде в обычной таблице: сложная методология с центрами ответственности на этом этапе не нужна и часто только мешает.
С чего начать управленческий учет с нуля? С диагностики: определить, какие решения сейчас нельзя принять из-за нехватки данных, выбрать один-два вида учета под самую острую задачу и начать с отчета о движении денег как самого универсального инструмента, постепенно добавляя остальное по мере того, как первый инструмент приживается как рабочая привычка, а не разовое упражнение.
Что входит в управленческий отчет? Базовый набор состоит из трех отчетов: о прибылях и убытках, о движении денежных средств и управленческий баланс. Вместе они показывают, сколько компания заработала, есть ли деньги на счете и из чего состоит бизнес на конкретную дату, а по отдельности каждый отвечает лишь на свою узкую часть вопроса и может ввести в заблуждение, если смотреть только на него.
Обязателен ли управленческий учет по закону? Нет. В отличие от бухгалтерского учета, обязательного по 402-ФЗ, управленческий учет остается решением самой компании: вести его или нет, в каком объеме и по какой методологии, без каких-либо штрафов за отсутствие.
Как часто нужно обновлять управленческие отчеты? Единого правила нет: подробную отчетность обычно готовят раз в месяц, а ключевые показатели вроде остатка денег на счетах и текущей выручки: еженедельно или ежедневно, в зависимости от оборотов компании. Ориентир простой: чем быстрее меняется показатель и чем сильнее он влияет на платежеспособность, тем чаще его стоит смотреть.
Можно ли вести управленческий учет без специальной программы, только в таблицах? Да, и для малого бизнеса это нормальный старт. Таблицы упираются в потолок не из-за формата, а из-за числа источников данных: как только их становится больше двух-трех, ручная сверка начинает отнимать больше времени, чем сам анализ, и тогда имеет смысл смотреть в сторону специализированного сервиса или автоматизации через дашборд.
Чем управленческий учет отличается от финансового анализа? Управленческий учет — это система сбора и подготовки данных: отчеты, справочники статей, регулярный цикл. Финансовый анализ — это уже интерпретация этих данных: расчет показателей, сравнение с планом или прошлым периодом, поиск причин отклонений. Одно без другого работает плохо: без учета анализировать нечего, а без анализа собранные данные так и остаются таблицей, которую никто не читает.
Что это меняет для решений
Управленческий учет — это не бухгалтерия для внутреннего пользования, а система, которая переводит хозяйственные операции в конкретные решения: поднять цену, закрыть направление, нанять специалиста или сократить конкретную статью расходов вместо всех подряд. Бухгалтерский учет отвечает на вопрос, что нужно сдать государству, и делает это по строгим правилам. Управленческий отвечает на вопрос, что делать дальше, и правила здесь задает сама компания под свои задачи.
Из всего разобранного в статье стоит унести три вещи. Первое: начинать не обязательно с полной методологии: один отчет о движении денег и понимание рентабельности по направлениям уже меняют качество решений. Второе: инструмент выбирается после методологии, а не вместо нее: дорогая программа без продуманных объектов учета не решает проблему, а лишь ускоряет прежний хаос. Третье: учет без регулярности и анализа — это просто архив цифр, а не управленческий инструмент, и разница между ними в том, следует ли за отчетом решение.
Все три вывода сводятся к одному практическому шагу: не откладывать начало из-за того, что полная система кажется слишком трудоемкой. Небольшой, но регулярный учет двух-трех ключевых показателей приносит больше пользы, чем идеально спроектированная методология, которую так и не довели до внедрения.
Разница особенно заметна там, где цифры расходятся: прибыль по документам может расти, а денег на счете не хватать, одно направление может кормить бизнес, пока другое незаметно тянет его в минус. Без регулярного и честного учета такие расхождения замечают поздно: обычно тогда, когда убыток или кассовый разрыв уже стал слишком заметным, чтобы его игнорировать.
Начинать не обязательно со сложной системы и десятка отчетов сразу: один честный отчет о движении денег и понимание рентабельности по направлениям меняют качество решений заметнее, чем формальное соответствие всем видам и методам учета сразу. Единый дашборд Analyzo подключает источники данных компании и собирает управленческую картину автоматически, чтобы решения принимались по свежим цифрам, а не по памяти о прошлом отчетном периоде.